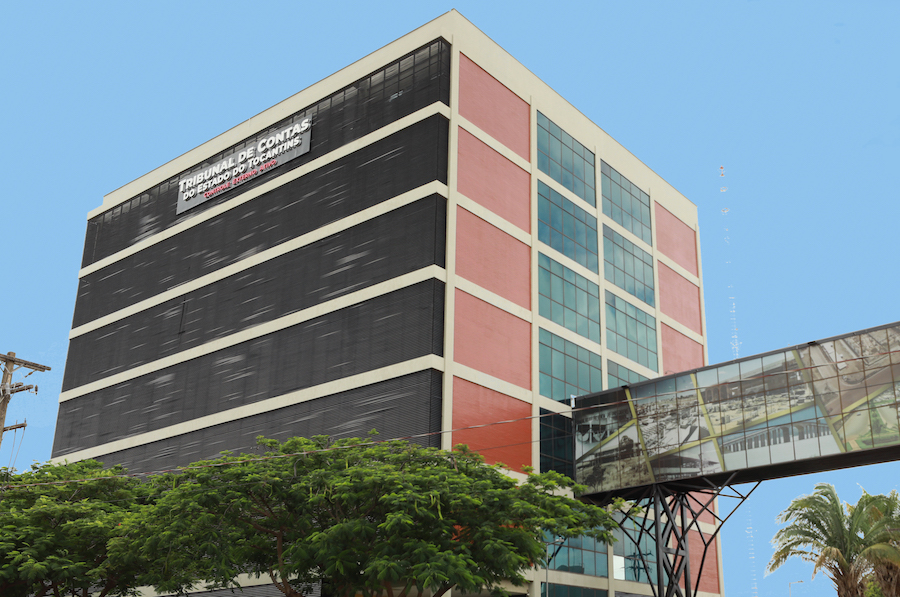
De cada R$ 100 de Receita Corrente Líquida da Prefeitura de Ponte Alta do Tocantins, mais de R$ 60 estão comprometidos com despesas de pessoal. O percentual, que já ultrapassava o limite permitido por lei nos últimos anos, voltou a crescer em 2026 e chegou a 60,32%. A situação levou o Tribunal de Contas do Estado (TCE-TO) a emitir um novo alerta ao município.
Em Xambioá, no norte do estado, o problema é diferente. Uma diferença de R$ 192,5 mil entre os valores de encargos previdenciários informados em dois sistemas oficiais também provocou uma advertência do órgão fiscalizador.
Os alertas foram direcionados aos prefeitos Kedson Machado Alves, de Ponte Alta, e Mayck Feitosa Câmara, de Xambioá. Embora tratem de problemas distintos, os documentos mostram falhas que precisam ser corrigidas para evitar consequências às finanças municipais.
Em Ponte Alta, gasto com pessoal cresce pelo terceiro ano consecutivo acima do limite
O limite de despesas com pessoal estabelecido pela Lei de Responsabilidade Fiscal para o Executivo municipal é de 54% da Receita Corrente Líquida. Ponte Alta já havia ultrapassado esse percentual em 2024, quando registrou 58,72%.
No encerramento de 2025, o índice caiu para 55,61%, mas permaneceu acima do permitido. A situação voltou a piorar neste ano: no segundo quadrimestre de 2026, os gastos atingiram 60,32%, conforme o Alerta nº 2.170/2026, vinculado ao Processo nº 195/2026.
Em apenas oito meses, o comprometimento da receita com pessoal aumentou 4,71 pontos percentuais. O município está agora 6,32 pontos percentuais acima do teto legal.
O crescimento da folha reduz a margem do orçamento disponível para outras despesas, como manutenção dos serviços públicos, aquisição de equipamentos e investimentos em infraestrutura.
A legislação estabelece que municípios acima do limite devem adotar medidas para reduzir os gastos. Em regra, o excesso precisa ser eliminado nos dois quadrimestres seguintes, com redução de pelo menos um terço no primeiro.
Enquanto a situação não for regularizada, a Prefeitura fica sujeita a restrições para conceder aumentos salariais, criar cargos e realizar contratações que ampliem as despesas, ressalvadas as exceções previstas em lei.
Se o município não conseguir retornar ao limite dentro dos prazos legais, também poderá enfrentar restrições para receber determinadas transferências voluntárias e contratar operações de crédito.
Em Xambioá, números da previdência não batem
Uma diferença entre registros de encargos previdenciários chamou a atenção dos auditores em Xambioá.
Ao comparar as informações referentes a junho de 2026, o Tribunal encontrou dois valores distintos para a mesma despesa. Nos registros contábeis do município, os encargos patronais previdenciários somavam R$ 219.046,72.
Já no Sistema Integrado de Controle e Auditoria Pública, módulo de Atos de Pessoal (SICAP/AP), o total informado era de R$ 411.597,62.
Notícias Relacionadas

A diferença de R$ 192.550,90 motivou o Alerta nº 2.219/2026, relacionado ao Processo nº 234/2026.
O problema, neste caso, não é necessariamente a falta de dinheiro ou a ausência de pagamento. O que o Tribunal identificou foi uma incompatibilidade entre os dados apresentados pela própria administração municipal.
A divergência precisa ser esclarecida para verificar qual informação está correta e se houve falha no registro ou na prestação de contas.
O alerta não aponta, por si só, desvio de recursos ou apropriação indevida de contribuições previdenciárias.
Município já havia sido advertido por pendências superiores a R$ 800 mil
Não é a primeira vez que a gestão de Xambioá recebe um alerta relacionado a obrigações previdenciárias.
Em novembro de 2025, o TCE-TO identificou pendências superiores a R$ 800 mil envolvendo contribuições previdenciárias e parcelas de empréstimos consignados descontadas dos salários de servidores municipais.
Na ocasião, os problemas alcançavam diferentes áreas da administração, incluindo fundos municipais de Saúde, Educação e Assistência Social.
O Tribunal advertiu que a falta de regularização poderia gerar encargos adicionais e prejuízos aos trabalhadores.
A diferença contábil identificada agora, porém, diz respeito a outro período e a uma situação específica. Não há elementos suficientes nos documentos apresentados para afirmar que os problemas tenham a mesma origem ou que as pendências de 2025 continuem sem solução.
O que acontece após os alertas?
Os alertas fiscais não representam condenação dos prefeitos nem significam, automaticamente, que houve desvio de recursos públicos.
Em Ponte Alta, o Tribunal identificou um descumprimento do limite legal de despesas com pessoal, situação que exige medidas para reduzir o comprometimento da receita.
Em Xambioá, a administração deverá esclarecer por que os valores previdenciários registrados em sistemas oficiais não coincidem.
Os documentos funcionam como instrumentos de fiscalização e advertência, permitindo que os municípios adotem providências antes que os problemas se agravem ou resultem em outras medidas dos órgãos de controle.